سداد الديون المتعثرة: خيارات الدائن والمدين قبل التقاضي
سداد الديون المتعثرة قبل التقاضي له صيغ متعددة: سداد بمهلة، أو تسوية بخصم، أو جدولة بضمان، أو مقاصة، أو صلح عبر تراضي. كيف تختار بينها، وتقيّم عرض المدين، وتكتب اتفاق سداد يحفظ حقك، ومتى تنتقل إلى المسار النظامي.
سداد الديون المتعثرة قبل التقاضي ممكن بأكثر من صيغة: سداد كامل بمهلة قصيرة، أو تسوية بخصم مقابل دفعة فورية، أو جدولة موثقة بضمان، أو مقاصة بين مستحقات متقابلة، أو صلح عبر منصة تراضي. والخيار المناسب يحدده وضع المدين الحقيقي وقوة مستنداتك، لا الرغبة في إغلاق الملف بأي ثمن. والقاعدة التي لا تتغير: كل اتفاق سداد يُكتب، ويُضمن، وينص على ما يحدث إن أخل المدين به.
- السداد الودي أقل كلفة وأسرع من الدعوى غالباً، بشرط أن يكون له موعد نهائي واضح.
- لكل خيار ثمنه: الخصم مقابل نقد فوري، والجدولة مقابل ضمان، والصلح مقابل اعتراف بالدين.
- قيّم عرض المدين بقدرته الفعلية على السداد، لا بحسن نيته المعلنة.
- اتفاق السداد الجيد فيه إقرار بالرصيد، وجدول محدد، وضمان، وشرط يجعل الباقي حالاً عند الإخلال.
- إذا انكسر الاتفاق، فالانتقال إلى التنفيذ أو الدعوى يكون فورياً، لا جولة تفاوض جديدة.
لماذا تبدأ بخيارات السداد قبل المحكمة؟
الدعوى حق مكفول، لكنها ليست دائماً أقصر طريق إلى المال. فهي تستهلك وقتاً في الإجراءات والجلسات، ثم يأتي التنفيذ بعد الحكم. وقد تتفرق أموال المدين في تلك الأثناء، أو تتراكم عليه ديون أخرى تزاحم دينك.
أما المدين الذي يعترف بالدين ويبحث عن طريقة لسداده، فالاتفاق معه مبكراً يحفظ المال والوقت، وأحياناً العلاقة التجارية نفسها. لكن خيارات السداد ليست بديلاً مفتوحاً عن الإجراء النظامي. هي مرحلة لها مدة، تنتهي إما باتفاق موثق يُنفذ، وإما بقرار تصعيد. والمنشأة التي تفاوض بلا موعد نهائي تمنح المدين أهم ما يريده: الوقت.
وقبل اختيار صيغة السداد، حدد نوع التعثر الذي أمامك: مدين قادر ومماطل، أو متعسر فعلاً، أو منازع في الدين. وقد فصّلنا هذا التصنيف في تحصيل الديون المتعثرة: متى يتحول الدين إلى متعثر وكيف تعالجه.
خيارات سداد الديون المتعثرة: مقارنة سريعة
| الخيار | متى يناسب | ما الذي تطلبه مقابله |
|---|---|---|
| سداد كامل بمهلة قصيرة | مدين قادر تأخر لظرف مؤقت | التزام مكتوب بتاريخ محدد |
| تسوية بخصم | مدين يملك سيولة جزئية الآن، ودين مهدد بأن يُعدم | دفعة فورية، وخصم مشروط بالسداد في موعده |
| جدولة الدين | مدين متعسر فعلاً ونشاطه مستمر | دفعة أولى، وضمان، وشرط حلول الباقي |
| دفعة مقدمة وجدولة للباقي | مدين يملك جزءاً معتبراً من المبلغ | استلام الدفعة قبل توقيع الجدولة |
| المقاصة | مستحقات متقابلة بين الطرفين | اتفاق مكتوب بالمبالغ المتقابلة والرصيد الصافي |
| السداد بمقابل عيني | مدين يملك بضاعة أو أصلاً ولا يملك سيولة | تقييم مستقل للقيمة، ونقل ملكية موثق |
| الصلح عبر تراضي | اعتراف بالدين مع خلاف على المبلغ الحالي أو المدة | جلسة صلح تنتهي بصك صلح |
وفي التسوية بالخصم تحديداً، اربط التنازل بالسداد. صِغ الاتفاق بحيث يكون الخصم مشروطاً بدفع المبلغ المخفض كاملاً في موعده، فإن لم يُدفع عاد الرصيد الأصلي مستحقاً. فالخصم غير المشروط قد يُقرأ تنازلاً نهائياً عن جزء من حقك قبل أن تقبض الباقي، وصياغة هذا الشرط تستحق مراجعة محامٍ.
أما السداد العيني فيحتاج حذراً خاصاً. فالبضاعة التي يعرضها المدين قد تكون راكدة أو مرهونة لدائن آخر، وقيمتها في السوق قد تقل كثيراً عن قيمتها في دفاتره.
كيف تقيّم عرض السداد من المدين؟
أغلب عروض السداد تأتي من المدين نفسه، وعادة بعد مطالبة رسمية. وقبل أن تقبل، اطرح هذه الأسئلة:
- هل الدفعة الأولى حقيقية؟ دفعة رمزية مع وعد طويل غالباً ما تكون لكسب الوقت.
- هل المدة معقولة قياساً على نشاطه؟ جدولة أطول من دورة أعماله تعني أن الخطر انتقل إليك.
- من أين سيدفع؟ مدين له مستحقات عند عملائه أو عقود قائمة يختلف عن مدين توقف نشاطه.
- هل لديه دائنون آخرون؟ المدين المتعثر مع عدة موردين يسدد عادة لصاحب الضمان الأقوى أولاً.
- هل يقر بالرصيد كتابة؟ طلب الجدولة مع رفض الإقرار إشارة إلى أن الخلاف لم يُحسم بعد.
مثال توضيحي: مورد مواد بناء له رصيد على مقاول باطن توقفت مستخلصاته عند المقاول الرئيسي. يعرض المقاول دفعة الآن والباقي على أقساط شهرية. هنا يفيد أن تربط مواعيد الأقساط بالمستخلصات المنتظرة، وأن تطلب سنداً لأمر إلكترونياً بالرصيد، بدل قبول وعد عام بالسداد «حين تتحسن الأمور».
ما الذي يجب أن يتضمنه اتفاق السداد؟
الاتفاق الشفهي مع مدين متعثر لا يكاد يضيف شيئاً إلى موقفك. أما الاتفاق المكتوب الجيد فيحول الملف من نزاع محتمل إلى التزام واضح. ويتضمن عادة:
- إقراراً بالمديونية: بالمبلغ ومصدره، من فواتير أو عقد أو مستخلص.
- جدول سداد محدداً: تواريخ ومبالغ، لا عبارات مثل «حسب الظروف».
- طريقة الدفع: تحويل إلى حساب المنشأة الرسمي، بما يثبت كل دفعة.
- شرط الإخلال: أن يصبح باقي الرصيد حالاً إذا تأخرت أي دفعة عن موعدها.
- ضماناً للرصيد المجدول: كسند لأمر إلكتروني، أو كفالة من شريك أو جهة قادرة.
- توقيع من يملك الصلاحية: المفوض بالتوقيع عن المنشأة المدينة، لا موظف المشتريات.
الصلح عبر تراضي: متى يكون خياراً عملياً؟
إذا اعترف المدين بالدين واختلفتما على ما يستطيع دفعه الآن أو على المدة، فمنصة تراضي التابعة لوزارة العدل تتيح تقديم طلب صلح إلكترونياً، وعقد جلسته عن بعد بإشراف مصلح. وإذا انتهت الجلسة باتفاق، صدر به صك صلح يمكن تنفيذه بحسب ما تبينه المنصة.
ميزة هذا المسار أن الاتفاق يخرج بوثيقة رسمية بدل ورقة بين طرفين. أما المدين الذي ينكر الدين أو لا يرد على أي تواصل، فالصلح معه غالباً لا يتقدم، والأجدى أن يُعرض الملف على محامٍ.
وإن كنت الطرف المدين
المدين الذي يبادر بعرض واضح يحصل غالباً على شروط أيسر من الذي ينتظر الدعوى. ولمن يريد سداد دين متعثر عليه:
- تواصل مع الدائن قبل أن يصعّد، واعرض خطة مبنية على تدفقك النقدي الفعلي.
- اطلب كشف حساب مكتوباً وطابقه قبل أي إقرار.
- لا توقع جدولاً تعرف أنك لن تلتزم به، فالإخلال به يسرّع الإجراء ضدك.
- ادفع إلى حساب الدائن الرسمي، واحتفظ بإثبات كل دفعة وبمخالصة عند انتهاء السداد.
وهذه نقاط عامة، وتطبيقها على حالة بعينها يحتاج رأي محامٍ مرخص.
متى تتوقف عن التفاوض وتنتقل إلى المسار النظامي؟
تنتهي مرحلة خيارات السداد حين تظهر علامة من هذه:
- إخلال بالدفعة الأولى أو بأي قسط دون عذر مقنع.
- رفض الإقرار بالرصيد أو التوقيع على أي اتفاق.
- مؤشرات على التصرف في الأموال أو نقل النشاط.
- طلب تعديل الجدول مرة بعد مرة.
عندها يتحدد الطريق بنوع المستند الذي بيدك. فإن كان سنداً تنفيذياً، كسند لأمر مسجل في نافذ أو صك صلح قابل للتنفيذ، فالخطوة طلب تنفيذ كما في طلب تنفيذ في ناجز. وإن لم يكن، فالطريق دعوى مطالبة مالية عبر ناجز، ويكون اتفاق السداد المكتوب فيها دليلاً مهماً. وفي الحالتين يُراجع الملف مع محامٍ قبل التقديم.
كيف تساعدك مطالبة في سداد الديون المتعثرة
تبدأ مطالبة بتقييم مجاني لملف منشأتك، ثم تتولى التحصيل الودي والتسويات: تواصل مهني مع المدين، وفهم سبب التعثر، وعروض سداد وجدولة موثقة وقابلة للمتابعة، وجلسات تسوية وصلح عند الحاجة. فإن انكسرت التسوية، انتقل الملف بموافقتك إلى المسار النظامي والتنفيذ تحت الإشراف القانوني الكامل من مكتب المحامي عبدالمجيد الرشيد. وتتابع المطالب به والمحصل والمتبقي من لوحة التحكم لحظياً.
مدينك يعرض جدولة لا تطمئن إليها؟
أرسل الملف ليقيّمه مستشار التحصيل مجاناً، ويقترح صيغة سداد تحفظ حقك قبل أي التزام.
اطلب تقييماً مجانياً لملفكالأسئلة الشائعة
هل أقبل خصماً مقابل سداد فوري؟
يعتمد ذلك على احتمال التحصيل الكامل وكلفته ومدته، فإن كان المدين متعسراً والدين مهدداً بالإعدام، فالخصم المشروط بالسداد في موعده قد يكون خياراً رشيداً.
ما الضمان المناسب لجدولة دين متعثر؟
السند لأمر الإلكتروني عبر نافذ بالرصيد المجدول من أوضح الضمانات لأنه سند تنفيذي، ويمكن أن تضيف إليه كفالة من شريك أو جهة قادرة.
هل أحتاج دعوى إذا أخل المدين باتفاق السداد؟
إن كان الاتفاق مدعوماً بسند تنفيذي أو صك صلح قابل للتنفيذ، فقد تنتقل إلى طلب التنفيذ مباشرة، وإلا فتحتاج دعوى يكون الاتفاق المكتوب دليلاً فيها.
كم تكون مدة جدولة الدين المتعثر؟
لا توجد مدة نظامية محددة لجدولة الديون التجارية، وتُقدّر بحسب قدرة المدين ودورة نشاطه، وكلما قصرت قل الخطر على الدائن.
اقرأ أيضاً
مقالات ذات صلة
 تحصيل ديون الشركات
مطالبة مالية من شركة: كيف تسترد مستحقاتك من منشأة متأخرة
المطالبة المالية من شركة تبدأ بتحديد المدين نظامياً من السجل التجاري، ثم مطالبة مكتوبة لمن يملك قرار السداد، ثم طلب تنفيذ إن كان بيدك سند تنفيذي أو دعوى عبر ناجز إن لم يكن، مع ما يتغير إذا تعثرت الشركة أو دخلت إجراء إفلاس.
 تحصيل ديون الشركات
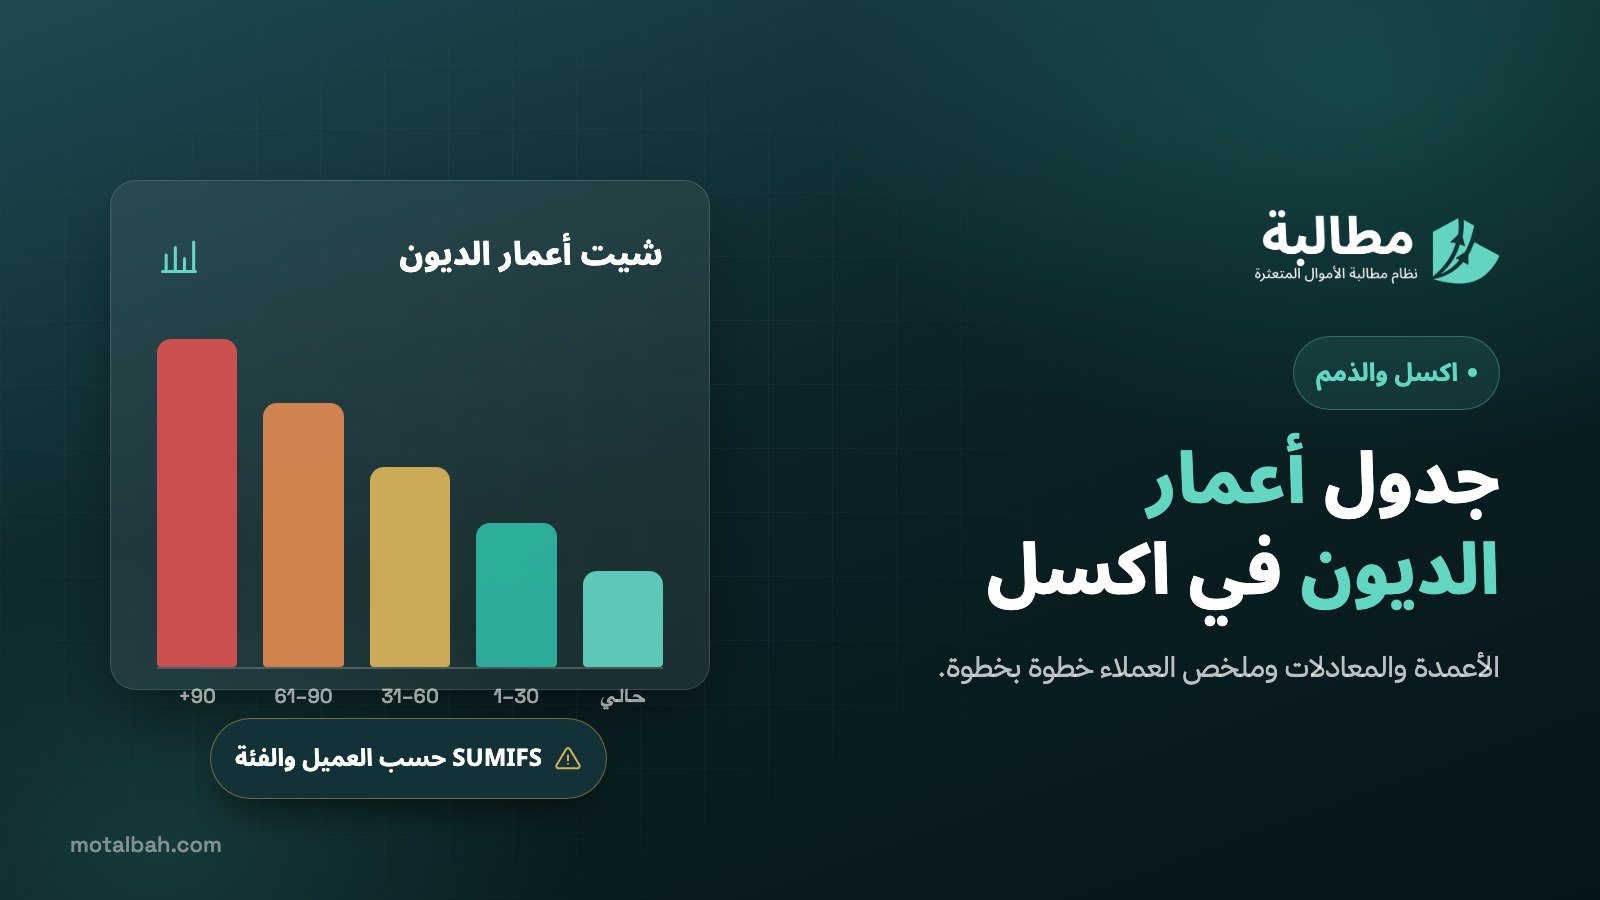
جدول أعمار الديون اكسل: الأعمدة والمعادلات خطوة بخطوة
كيف تبني جدول أعمار الديون في اكسل من ورقتين: ورقة فواتير تحسب الاستحقاق وأيام التأخير والفئة العمرية، وملخص يجمع أرصدة كل عميل بدالة SUMIFS أو جدول محوري، مع المعادلات وأخطاء شائعة تفسد التقرير.
 تحصيل ديون الشركات
تحصيل ديون جهات التمويل: كيف يعمل وما ضوابطه
تحصيل ديون جهات التمويل نشاط يتابع أقساط البنوك وشركات التمويل المتعثرة داخلياً أو عبر طرف ثالث. كيف يعمل، وما الذي تغير في ترخيصه منذ ديسمبر 2025، وما الذي تسمح به ضوابط البنك المركزي للتحصيل وما الذي تمنعه.