أعمار الديون: كيف تبني تقريراً يكشف المتأخرات
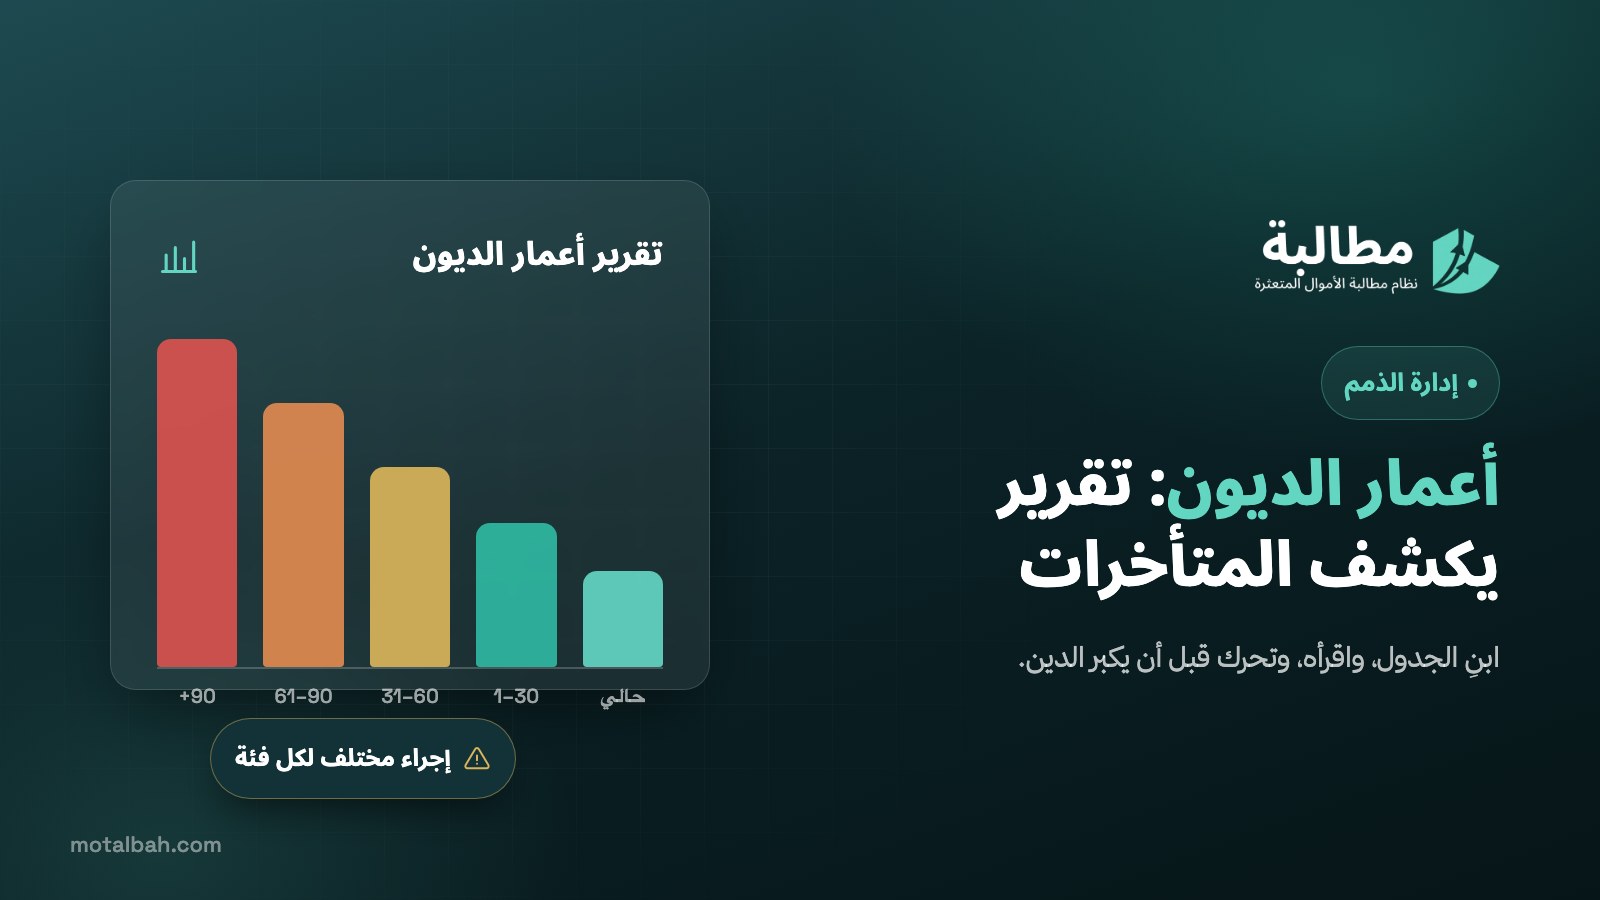
أعمار الديون تصنيف لأرصدة العملاء بحسب مدة تأخرها عن الاستحقاق. البيانات التي تحتاجها، وطريقة بناء جدول أعمار الديون خطوة بخطوة، وكيف تقرأ التقرير، والإجراء المناسب لكل فئة عمرية.
أعمار الديون تصنيف لأرصدة العملاء غير المسددة بحسب المدة التي مضت على استحقاقها: غير مستحق بعد، ثم متأخر حتى 30 يوماً، ثم من 31 إلى 60، وهكذا. وتقرير أعمار الديون جدول يجمع هذا التصنيف لكل عميل في تاريخ محدد، فيكشف لك من يتأخر، وبكم، ومنذ متى. والمنشأة التي تبنيه شهرياً وتتحرك بحسبه تكتشف المتأخرات وهي صغيرة، قبل أن تتحول إلى ديون يصعب تحصيلها.
- أعمار الديون تُحسب من تاريخ استحقاق الفاتورة، لا من تاريخ إصدارها.
- الفئات الشائعة: غير مستحق، 1–30، 31–60، 61–90، أكثر من 90 يوماً.
- التقرير يُبنى من كشف الفواتير المفتوحة، ويُراجع شهرياً على الأقل.
- لكل فئة عمرية إجراء تحصيل مختلف، والإجراء المتأخر أقل أثراً.
- نفس التقرير هو أساس حساب مخصص الديون المشكوك في تحصيلها.
ما المقصود بأعمار الديون؟
كل فاتورة آجلة لها تاريخ استحقاق بحسب شروط الدفع المتفق عليها مع العميل. فإذا مر هذا التاريخ ولم تُسدد، بدأ «عمر» التأخير. وأعمار الديون هي توزيع الذمم المدينة على فئات زمنية بحسب هذا العمر.
والفكرة بسيطة: الدين الذي تأخر أسبوعين يختلف تماماً عن دين تأخر ستة أشهر. فالأول غالباً سهو أو دورة اعتماد داخلية عند العميل، والثاني إشارة إلى تعثر أو نزاع أو مماطلة. ومن يرى الذمم رقماً إجمالياً واحداً لا يرى هذا الفرق.
البيانات التي تحتاجها لبناء التقرير
لا يحتاج تقرير أعمار الديون إلى نظام معقد. يكفي كشف بالفواتير المفتوحة من نظامك المحاسبي أو حتى من جدول بيانات، على أن يحتوي لكل فاتورة:
- اسم العميل ورقمه أو سجله التجاري.
- رقم الفاتورة وتاريخ إصدارها.
- تاريخ الاستحقاق، أو شروط الدفع التي يُحسب منها.
- مبلغ الفاتورة والمسدد منها والرصيد المتبقي.
- مسؤول الحساب أو المندوب، وأي ملاحظة عن نزاع أو وعد بالسداد.
والأهم أن تكون الدفعات مخصصة على الفواتير الصحيحة. فدفعة مسجلة «تحت الحساب» دون ربطها بفواتير محددة تجعل أقدم الفواتير تبدو مفتوحة وهي مسددة، أو العكس.
كيف تبني جدول أعمار الديون خطوة بخطوة
- حدد تاريخ التقرير: غالباً نهاية الشهر، ويُحسب منه عمر كل فاتورة.
- احسب أيام التأخير لكل فاتورة: تاريخ التقرير ناقص تاريخ الاستحقاق. الناتج السالب أو الصفر يعني «غير مستحق بعد».
- صنّف كل فاتورة في فئتها: بحسب أيام التأخير.
- اجمع الأرصدة لكل عميل: صف لكل عميل، وعمود لكل فئة، وعمود للإجمالي.
- رتب العملاء: بحسب الرصيد الأقدم أو بحسب مبلغ ما تجاوز 90 يوماً، لا بحسب الاسم.
- أضف نسبة كل فئة من الإجمالي: في صف الإجمالي أسفل الجدول.
والشكل المعتاد للتقرير، بأرقام مثال توضيحي فقط:
| العميل (مثال توضيحي) | غير مستحق | 1–30 | 31–60 | 61–90 | أكثر من 90 | الإجمالي |
|---|---|---|---|---|---|---|
| مستودع أدوية | 80,000 | 20,000 | 0 | 0 | 0 | 100,000 |
| مقاول باطن | 0 | 15,000 | 25,000 | 10,000 | 40,000 | 90,000 |
| متجر مواد بناء | 30,000 | 0 | 0 | 18,000 | 0 | 48,000 |
| الإجمالي | 110,000 | 35,000 | 25,000 | 28,000 | 40,000 | 238,000 |
وفي جداول البيانات، يكفي عمود يحسب أيام التأخير بطرح التاريخين، ثم عمود يحدد الفئة بدالة شرطية، ثم جدول محوري يجمع الأرصدة حسب العميل والفئة. والأنظمة المحاسبية الشائعة تُخرج التقرير جاهزاً، لكن راجع إعدادها: هل تحسب من تاريخ الاستحقاق أم من تاريخ الفاتورة؟
كيف تقرأ التقرير: ما الذي يكشفه؟
التقرير لا قيمة له إن طُبع ووُضع في ملف. اقرأه بأسئلة محددة:
- أين يتركز المبلغ؟ في المثال التوضيحي، عميل واحد يحمل كامل رصيد ما تجاوز 90 يوماً. هذا خطر تركّز يستحق قراراً، لا متابعة روتينية.
- هل الأرصدة تنتقل إلى الفئات الأقدم؟ قارن تقرير هذا الشهر بالسابق. العميل الذي كان رصيده في 31–60 وانتقل كاملاً إلى 61–90 لم يسدد شيئاً خلال شهر.
- من يسدد الجديد ويترك القديم؟ عميل يسدد فواتيره الحديثة بانتظام بينما تبقى فاتورة قديمة مفتوحة. هذا غالباً نزاع على تلك الفاتورة، أو خطأ في تخصيص الدفعات.
- هل نستمر في البيع لمن تأخر؟ متجر مواد البناء في المثال لديه رصيد متأخر وطلبات جديدة غير مستحقة. هنا يأتي دور حد الائتمان وشروط البيع.
ويستخدم كثير من المديرين الماليين مؤشراً مكملاً هو متوسط فترة التحصيل (DSO)، ويُحسب عادة بقسمة الذمم المدينة على المبيعات الآجلة للفترة وضربها في عدد أيامها. لكن المتوسط يخفي التفاصيل، وتقرير الأعمار هو الذي يقول لك أين المشكلة بالضبط.
ماذا تفعل بكل فئة عمرية؟
قيمة التقرير في أن يقود إلى إجراء. والقاعدة أن الإجراء يشتد كلما تقدم العمر:
| الفئة | الإجراء المقترح |
|---|---|
| غير مستحق بعد | تأكد أن الفاتورة وصلت واعتُمدت عند العميل، وذكّر قبل الاستحقاق للعملاء الكبار. |
| 1–30 يوماً | تذكير ودي بالبريد والهاتف، والسؤال عن أي ملاحظة على الفاتورة. |
| 31–60 يوماً | تواصل مع صاحب القرار المالي لا الموظف فقط، وطلب موعد سداد مكتوب. |
| 61–90 يوماً | خطاب مطالبة رسمي، ومراجعة حد الائتمان، وإيقاف البيع الآجل إن لزم. |
| أكثر من 90 يوماً | تقييم المسار: تسوية أو جدولة مكتوبة، أو إحالة للتحصيل المتخصص، أو المسار النظامي. |
وهذه الحدود ليست قاعدة ثابتة، فتختلف بحسب القطاع وشروط الدفع المعتادة فيه. وقد فصّلنا أدوات كل مرحلة في طرق تحصيل الديون من العملاء.
من تقرير الأعمار إلى المخصص والإعدام
تقرير أعمار الديون ليس أداة تحصيل فقط، بل أساس محاسبي. فالطريقة الشائعة لحساب مخصص الخسائر الائتمانية المتوقعة للذمم التجارية هي تطبيق نسبة خسارة على كل فئة عمرية، وقد شرحناها بمثال في مخصص الديون المشكوك في تحصيلها. وحين يثبت أن دين عميل بعينه لا يمكن تحصيله، يُنظر في إعدامه، وتفاصيل ذلك في الديون المعدومة: تعريفها ومتى يُعدم الدين.
لكن الترتيب الصحيح هو التحصيل أولاً. فكل حساب في الفئات الأقدم كان يوماً في فئة 1–30، وكان التحرك فيها أسهل وأرخص.
كيف تساعدك مطالبة في معالجة المتأخرات
حين يكشف تقرير الأعمار حسابات تجاوزت قدرة فريقك على المتابعة، تتولى مطالبة إدارة الذمم المدينة ومحافظ الديون. نقيّم الملفات، ونبدأ بالتحصيل الودي والتسوية، ثم ننتقل إلى المسار النظامي عبر شريكنا القانوني مكتب المحامي عبدالمجيد الرشيد عند الحاجة وبموافقة منشأتك. وتتابع في لوحة التحكم المبالغ المطالب بها والمحصلة والمتبقية وتوزيع الملفات على المراحل لحظياً.
تقريرك يكشف أرصدة تجاوزت 90 يوماً؟
أرسل لنا الحسابات المتأخرة، وسيقيّم مستشار التحصيل ما يمكن استرداده منها مجاناً.
اطلب تقييماً مجانياً لملفكالأسئلة الشائعة
ما الفرق بين أعمار الديون وتقرير أعمار الديون؟
أعمار الديون هي تصنيف الأرصدة بحسب مدة تأخرها، والتقرير هو الجدول الذي يعرض هذا التصنيف لكل عميل في تاريخ محدد مع الإجماليات.
هل يُحسب عمر الدين من تاريخ الفاتورة أم الاستحقاق؟
لمتابعة التحصيل يُحسب من تاريخ الاستحقاق، لأن الفاتورة لا تكون متأخرة قبل حلول أجلها. وبعض التقارير تعرض العمر من تاريخ الفاتورة، فتأكد من الإعداد.
كم مرة يُعد تقرير أعمار الديون؟
شهرياً على الأقل في أغلب المنشآت، وأسبوعياً لمن لديها عدد كبير من العملاء أو مبالغ كبيرة متأخرة.
ما الفئات العمرية المناسبة؟
الشائع فئات من 30 يوماً حتى 90 يوماً ثم ما زاد، ويمكن تعديلها بحسب شروط الدفع في قطاعك.
اقرأ أيضاً
مقالات ذات صلة
 تحصيل ديون الشركات
مطالبة مالية من شركة: كيف تسترد مستحقاتك من منشأة متأخرة
المطالبة المالية من شركة تبدأ بتحديد المدين نظامياً من السجل التجاري، ثم مطالبة مكتوبة لمن يملك قرار السداد، ثم طلب تنفيذ إن كان بيدك سند تنفيذي أو دعوى عبر ناجز إن لم يكن، مع ما يتغير إذا تعثرت الشركة أو دخلت إجراء إفلاس.
 تحصيل ديون الشركات
جدول أعمار الديون اكسل: الأعمدة والمعادلات خطوة بخطوة
كيف تبني جدول أعمار الديون في اكسل من ورقتين: ورقة فواتير تحسب الاستحقاق وأيام التأخير والفئة العمرية، وملخص يجمع أرصدة كل عميل بدالة SUMIFS أو جدول محوري، مع المعادلات وأخطاء شائعة تفسد التقرير.
 تحصيل ديون الشركات
سداد الديون المتعثرة: خيارات الدائن والمدين قبل التقاضي
سداد الديون المتعثرة قبل التقاضي له صيغ متعددة: سداد بمهلة، أو تسوية بخصم، أو جدولة بضمان، أو مقاصة، أو صلح عبر تراضي. كيف تختار بينها، وتقيّم عرض المدين، وتكتب اتفاق سداد يحفظ حقك، ومتى تنتقل إلى المسار النظامي.